
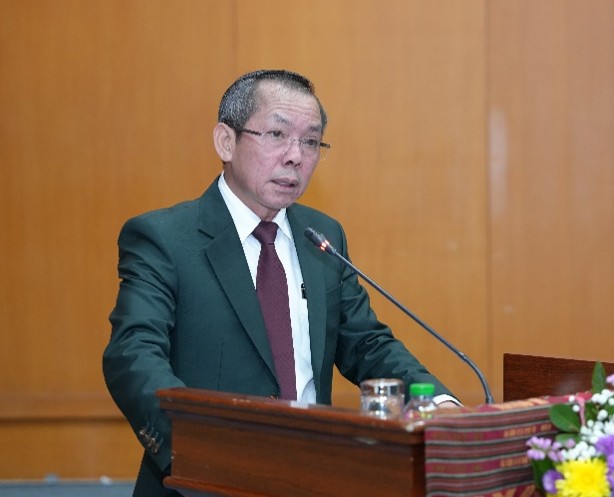
ບົດລາຍງານການຫັນທະນາຄານນະໂຍບາຍ ເປັນທະນາຄານພັດທະນາຊົນນະບົດ ແລະ ການກຳນົດທິດທາງ ແຜນການ ແລະ ພາລະກິດ.
ໂດຍ: ທ່ານ ສຸພັກ ຖິ່ນໄຊພອນ
ຜູ້ອໍານວຍການ, ທະນາຄານພັດທະນາຊົນນະບົດ.
ກອງປະຊຸມ: ສະຫຼຸບວຽກງານປະຕິຮູບລັດວິສາຫະກິດທົ່ວປະເທດ ປະຈຳປີ 2025
ວັນທີ: 17 ທັນວາ 2025
ສະຖານທີ່: ຫ້ອງປະຊຸມສູນ ICTC, ນະຄອນຫຼວງວຽງຈັນ
1. ສະພາບລວມ ແລະ ຜົນສຳເລັດຜ່ານມາ
ທະນາຄານນະໂຍບາຍ (ທນບ) ສ້າງຕັ້ງຕາມໃບອະນຸຍາດເລກທີ 03/ທຫລ ລົງວັນທີ 15 ກັນຍາ 2006 ແລະ ເປີດດຳເນີນງານວັນທີ 29 ມັງກອນ 2007 ເພື່ອສະໜອງສິນເຊື່ອໃຫ້ປະຊາຊົນຜູ້ທຸກຍາກໃນເມືອງເປົ້າໝາຍ, ຈຸດສຸມພັດທະນາ ແລະ ບ້ານ 3 ສ້າງ ພາຍໃຕ້ການຄຸ້ມຄອງຂອງທະນາຄານແຫ່ງ ສປປ ລາວ.
ປັດຈຸບັນ ທະນາຄານມີ 1 ສຳນັກງານໃຫຍ່, 6 ພະແນກການ, 1 ຄະນະທຽບເທົ່າພະແນກ, 11 ສາຂາ, 4 ຫ້ອງການປະສານງານ ແລະ 73 ໜ່ວຍບໍລິການ ມີພະນັກງານທັງໝົດ 926 ຄົນ.
ດ້ານສິນເຊື່ອ ທະນາຄານໄດ້ຮັບອະນຸມັດແຫຼ່ງທຶນຈາກທະນາຄານແຫ່ງ ສປປ ລາວ ລວມກວ່າ 9,000 ຕື້ກີບ ແລະ ສະໜອງສິນເຊື່ອໄດ້ກວ່າ 8,200 ຕື້ກີບ. ປັດຈຸບັນມີຍອດສິນເຊື່ອ 2,950 ຕື້ກີບ ຄອບຄຸມ 17 ແຂວງ, 1 ນະຄອນຫຼວງ, 144 ເມືອງ, ໃນນັ້ນມີ 75 ເມືອງທຸກຍາກ, 5,224 ບ້ານ, 41,883 ກຸ່ມ ແລະ 285,425 ຄອບຄົວ. ສິນເຊື່ອສ່ວນໃຫຍ່ນຳໄປໃຊ້ໃນການປູກຝັງ-ລ້ຽງສັດ, ຫັດຖະກຳ, ອຸດສາຫະກຳປຸງແຕ່ງ, ຈັດຊື້ອຸປະກອນການຜະລິດ, ເກັບຊື້ຜົນຜະລິດກະສິກຳ ແລະ ການບໍລິການ.
ຜົນງານດັ່ງກ່າວຊ່ວຍໃຫ້ປະຊາຊົນເຂົ້າເຖິງແຫຼ່ງທຶນ, ມີອາຊີບ ແລະ ລາຍຮັບດີຂຶ້ນ, ຊຸກຍູ້ພາກທຸລະກິດ ແລະ ພັດທະນາເຂດຊົນນະບົດ. ປັດຈຸບັນມີຄອບຄົວທຸກຍາກ 266,268 ຄອບຄົວ ແລະ ສ້າງຄອບຄົວຕົວແບບໄດ້ 401 ຄອບຄົວ.
ນອກຈາກສິນເຊື່ອ ທະນາຄານຍັງໃຫ້ບໍລິການຮັບເງິນຝາກ, ໂອນເງິນພາຍໃນ ແລະ ຂ້າມທະນາຄານຜ່ານ LaPass, ເປັນຕົວແທນຝາກ-ຖອນເງິນໃຫ້ຄັງເງິນແຫ່ງຊາດ ແລະ ທະນາຄານທຸລະກິດ ພ້ອມທັງເປັນຕົວແທນຂາຍປະກັນໄພລາວ-ຫວຽດ (LVI).
2. ດ້ານອ່ອນ ແລະ ຂໍ້ຄົງຄ້າງ
ທະນາຄານຍັງມີບັນຫາດ້ານການດຳເນີນງານ ແລະ ການຄຸ້ມຄອງສິນເຊື່ອ ສົ່ງຜົນໃຫ້ມີໜີ້ NPL ສູງ ແລະ ຂາດທຶນສະສົມກວ່າ 2,400 ຕື້ກີບ.
ປັດໃຈພາຍໃນ: ໂຄງສ້າງອົງກອນ ແລະ ບຸກຄະລາກອນບໍ່ເໝາະສົມ, ການຄຸ້ມຄອງບໍລິຫານຍັງອ່ອນ, ແຫຼ່ງທຶນບໍ່ພຽງພໍ ແລະ ນິຕິກຳບາງດ້ານຍັງບໍ່ທັນເໝາະສົມ.
ປັດໃຈພາຍນອກ: ການປ່ອຍສິນເຊື່ອຂາດຈຸດສຸມ, ຕົ້ນທຶນດຳເນີນງານສູງ, ຄວາມສ່ຽງດ້ານການຜະລິດ ແລະ ຕະຫຼາດ, ການຕິດຕາມເກັບກູ້ໜີ້ໃນເຂດຫ່າງໄກຫຍຸ້ງຍາກ, ຜູ້ກູ້ບາງສ່ວນນຳເງິນໄປໃຊ້ຜິດເປົ້າໝາຍ ຫຼື ບໍ່ຈິງໃຈໃນການຊຳລະໜີ້.
3. ຄວາມຈຳເປັນໃນການຫັນເປັນທະນາຄານພັດທະນາຊົນນະບົດ
ການຫັນປ່ຽນມີຈຸດປະສົງເພື່ອສືບຕໍ່ແກ້ໄຂຄວາມທຸກຍາກ, ພັດທະນາຊົນນະບົດ ແລະ ປະຕິບັດຕາມມະຕິ 04/ກມສພ ກ່ຽວກັບການສ້າງເສດຖະກິດເອກະລາດເປັນເຈົ້າຕົນເອງ ເພື່ອມຸ່ງສູ່ການຫຼຸດພົ້ນຈາກສະຖານະປະເທດດ້ອຍພັດທະນາໃນປີ 2026.
ປັດຈຸບັນ ທົ່ວປະເທດຍັງມີ 85 ເມືອງທຸກຍາກ, 3,525 ບ້ານທຸກຍາກ ແລະ 266,268 ຄອບຄົວທຸກຍາກ ໃນຂະນະທີ່ການເຂົ້າເຖິງບໍລິການທາງການເງິນຍັງບໍ່ທົ່ວເຖິງ. ດັ່ງນັ້ນ ທນບ ຍັງຈຳເປັນຕ້ອງຮັກສາບົດບາດເປັນທະນາຄານຂອງລັດ ເພື່ອສະໜອງທຶນດອກເບ້ຍນະໂຍບາຍໃຫ້ກຸ່ມເປົ້າໝາຍ ຄວບຄູ່ກັບການປັບປຸງການດຳເນີນງານໃຫ້ມີປະສິດທິພາບ, ສາມາດກຸ້ມຕົນເອງ ແລະ ມີຄວາມຍືນຍົງ.
4. ທິດທາງ ແລະ ພາລະກິດຂອງທະນາຄານພັດທະນາຊົນນະບົດ
ການຫັນປ່ຽນມີເປົ້າໝາຍໃຫ້ຈາກທະນາຄານສະເພາະກິດ ເປັນທະນາຄານທຸລະກິດສະເພາະ ທີ່ສາມາດປະຕິບັດນະໂຍບາຍຂອງລັດໃນການພັດທະນາຊົນນະບົດ ແລະ ແກ້ໄຂຄວາມທຸກຍາກ ຄວບຄູ່ກັບການດຳເນີນທຸລະກິດຢ່າງມີປະສິດທິຜົນ.
ການປັບປຸງຈະຄອບຄຸມຊື່, ທີ່ຕັ້ງ, ບົດບາດ, ລະບຽບການ, ນິຕິກຳ, ໂຄງສ້າງອົງກອນ, ບຸກຄະລາກອນ, ຖານະການເງິນ ແລະ ຮູບແບບທຸລະກິດ.
ວິໄສທັດຮອດປີ 2035 ແລະ ແຜນຍຸດທະສາດຮອດປີ 2030: ສ້າງໃຫ້ ທພບ ເປັນທະນາຄານແຖວໜ້າ ທີ່ໃຫ້ບໍລິການການເງິນ ແລະ ສະໜັບສະໜູນການພັດທະນາຊົນນະບົດຢ່າງທົ່ວເຖິງ ແລະ ຍືນຍົງ ພາຍໃຕ້ຄຳຂວັນ “ພ້ອມກັນພັດທະນາ ເພື່ອຄວາມໝັ້ນຄົງ ແລະ ຍືນຍົງ”.
ເປົ້າໝາຍຍຸດທະສາດ 2025–2030: ພັດທະນາເປັນສູນກາງການເງິນຄົບວົງຈອນ ແລະ ທັນສະໄໝສຳລັບລູກຄ້າຊົນນະບົດ ໂດຍຕັ້ງເປົ້າ ROA ຢ່າງໜ້ອຍ 1% ແລະ ROE ຫຼາຍກວ່າ 10%.
7 ພາລະກິດຫຼັກ
ໂຄງສ້າງ (Structure): ກຳນົດບົດບາດ, ໜ້າທີ່ ແລະ ຄວາມສຳພັນຂອງບຸກຄະລາກອນ ພ້ອມສ້າງລະບົບຄຸ້ມຄອງພາຍໃນໃຫ້ຊັດເຈນ.
ຍຸດທະສາດ (Strategy): ພັດທະນາທະນາຄານໃຫ້ເປັນສູນກາງການເງິນຄົບວົງຈອນ ແລະ ມີເປົ້າໝາຍຜົນຕອບແທນ ROA ແລະ ROE ຕາມທີ່ກຳນົດ.
ຮູບແບບການບໍລິຫານ (Style): ສ້າງລະບົບບໍລິຫານທີ່ດີ (Corporate Governance), ຄຸ້ມຄອງຄວາມສ່ຽງ, ຮັກສາຄວາມຕໍ່ເນື່ອງທາງທຸລະກິດ ແລະ ສ້າງວັດທະນະທຳອົງກອນ.
ພະນັກງານ (Staff): ປັບປຸງການຄັດເລືອກ, ນຳໃຊ້, ບຳລຸງສ້າງ ແລະ ພັດທະນາພະນັກງານໃຫ້ມີຄວາມສາມາດ.
ລະບົບການປະຕິບັດວຽກ: ປັບປຸງຂະບວນການ ແລະ ຂັ້ນຕອນເຮັດວຽກໃຫ້ເຊື່ອມໂຍງກັນ ພ້ອມນຳໃຊ້ໂປຣແກຣມຊ່ວຍເພີ່ມປະສິດທິພາບ.
ຄ່ານິຍົມຮ່ວມ: ກຳນົດຄ່ານິຍົມທີ່ຜູ້ບໍລິຫານ ແລະ ພະນັກງານທຸກລະດັບຍຶດຖືຮ່ວມກັນ ເພື່ອເສີມສ້າງຄວາມສາມັກຄີ.
ທັກສະ ຄວາມຮູ້ ແລະ ຄວາມສາມາດ: ພັດທະນາລະບົບບໍລິຫານບຸກຄະລາກອນ, ການຝຶກອົບຮົມ, ການນຳໃຊ້ ແລະ ການປະເມີນຜົນດ້ວຍຕົວຊີ້ວັດທີ່ຊັດເຈນ.
ທັງ 7 ພາລະກິດຈະດຳເນີນຄວບຄູ່ກັນ ໂດຍກຳນົດເປັນແຜນງານ, ແຜນໂຄງການ ແລະ ແຜນທຸລະກິດແຕ່ລະໄລຍະ ເພື່ອບັນລຸວິໄສທັດ ແລະ ເປົ້າໝາຍທີ່ວາງໄວ້.
5. ສະຫຼຸບ
ການຫັນທະນາຄານນະໂຍບາຍ ເປັນທະນາຄານພັດທະນາຊົນນະບົດ ແມ່ນການປັບປຸງອົງກອນຢ່າງຮອບດ້ານ ເພື່ອຮັກສາບົດບາດຂອງລັດໃນການສະໜັບສະໜູນປະຊາຊົນຊົນນະບົດ, ແກ້ໄຂຄວາມທຸກຍາກ ແລະ ສ້າງລະບົບທະນາຄານທີ່ມີປະສິດທິພາບ, ສາມາດກຸ້ມຕົນເອງ ແລະ ຍືນຍົງ.
Powered by Froala Editor